油价松动叠加地缘缓和,港股航空股延续反弹
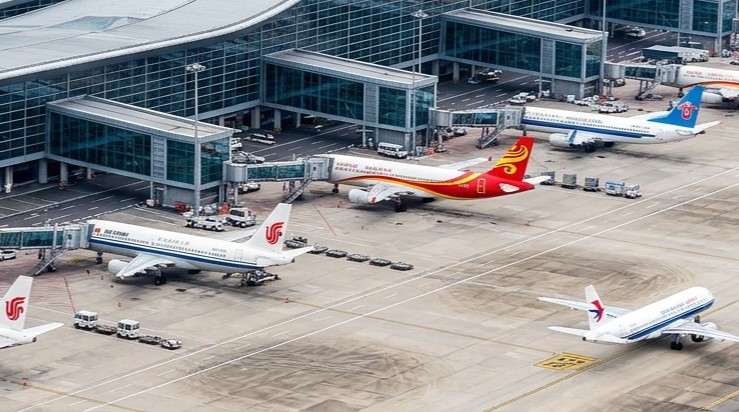
港股航空股延续近期反弹,背景是特朗普淡化再度袭击伊朗的可能性,市场对中东局势的判断趋于缓和,油价随之松动。机构观点指出,油价松动之下航空板块受益最为直接。这一判断的依据不在情绪层面,而在航空业特殊的成本结构,燃油在总成本中的占比决定了油价变化对利润的传导强度。
一、反弹的延续与驱动来源
航空股近期的反弹呈现延续态势,延续二字说明上行并非单日脉冲,而是由连续多个交易日的资金参与构成。反弹的驱动可以分为两个层面,一层是地缘预期的变化,袭击可能性的淡化降低了原油供应中断的风险溢价,油价随之下行;另一层是市场对受益方向的重新排序,油价下行对不同行业的影响并不对称,耗油密集的行业受益更多,资金因此在板块之间重新分配。两个层面的作用叠加,使航空板块获得了连续的买盘支持。延续态势的形成还依赖于前期跌幅的存在,此前的调整使估值具备修复空间,反弹因此有了起步的支点。
二、航空的成本结构为何对油价敏感
航空业对油价的敏感性来自成本结构本身。燃油是航空公司除人力之外的最大成本项,在总运营成本中的占比通常处在较高水平,且这一成本难以通过其他方式替代,飞机的动力来源没有可行的短期替代方案。成本占比越高,油价变化对总成本的杠杆效应越强,油价的下跌会按占比的倍数放大为成本的下降。成本下降沿利润表传导,在其他条件不变的情况下,成本的减少几乎全额转化为利润的增加,这一杠杆使航空公司的利润对油价的弹性显著高于多数行业。敏感性还表现在两个方向,油价上行时成本上升同样被放大,利润承压的幅度也更大,双向的杠杆是航空股波动较大的结构性原因。
三、油价松动的传导时滞
油价松动向航空利润的传导存在时滞,这一时滞是理解板块反应节奏的关键。航空公司通常通过套期保值锁定部分燃油成本,套保的比例与期限决定了现货油价变化向实际成本传导的速度,套保比例越高,短期内的成本变化越滞后。传导的时滞还来自票价与需求的互动,成本下降之后,航空公司未必立即下调票价,若竞争格局允许,成本的红利会先在利润端体现,随后才通过票价调整传导至需求端。时滞的存在意味着股价的反应往往领先于财务报表的体现,市场买入的是预期中的成本改善,而非已经实现的利润增长,这一特征使板块的行情容易在消息阶段集中释放,而在业绩验证阶段出现分化。
四、反弹之后的观察重点
反弹能否延续,可以从几个方向观察。第一个方向是油价的持续性,地缘预期的缓和是否稳固决定了油价松动的幅度能否维持,若局势重新紧张,成本改善的预期会迅速逆转。第二个方向是需求的配合,成本下降改善的是利润端,需求端决定的是收入端,客运量的恢复程度与票价的稳定性共同决定利润改善能否落地。第三个方向是套保结构的差异,各公司的套保比例不同,成本改善在报表中的体现时点也不同,这一差异会在业绩期造成板块内部的分化。第四个方向是估值的修复空间,反弹的性质属于估值修复还是趋势反转,取决于前期跌幅的成因是否已经消除,若跌幅源于成本压力,油价松动确实构成基本面的改善,若源于需求端的结构性担忧,成本改善的支撑力度则相对有限。