台积电10月营收同比增59.7%,环比增14.7%
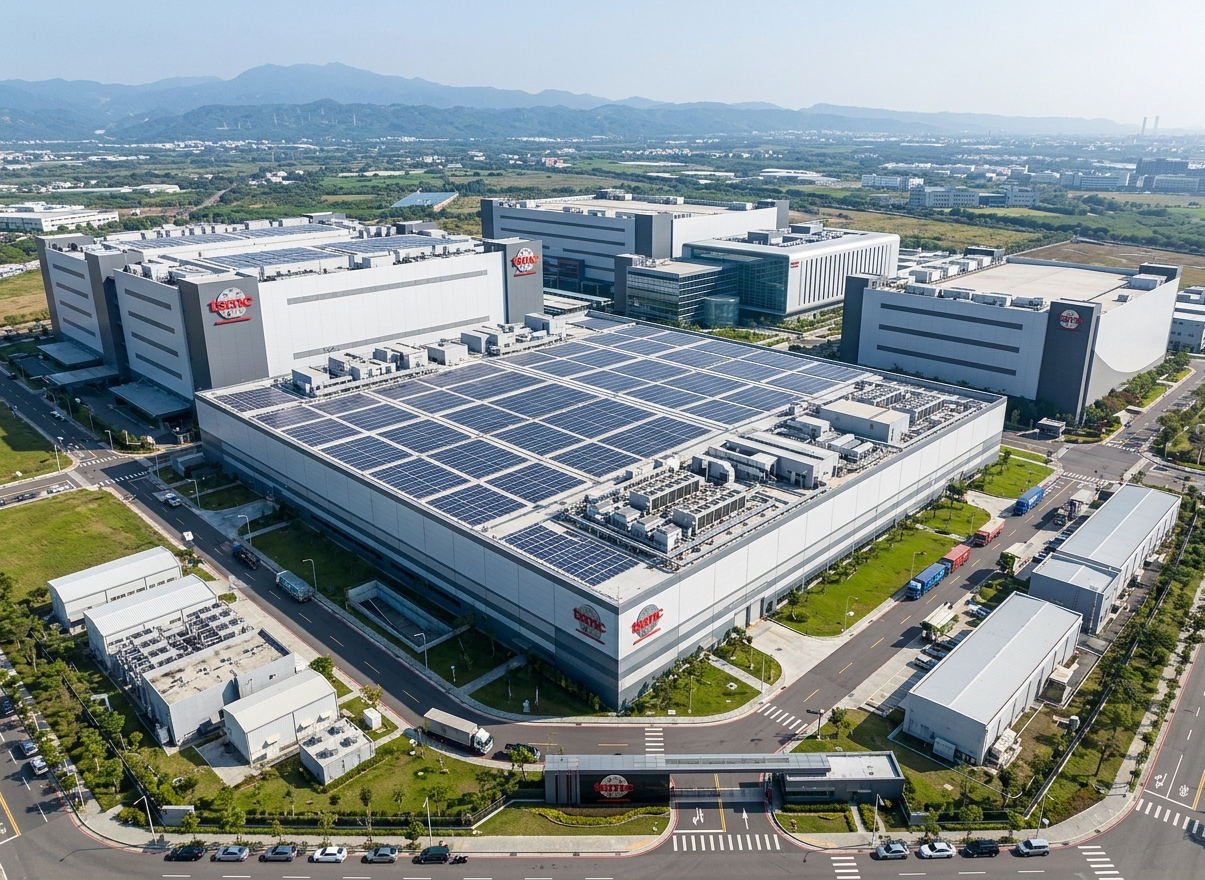
台积电公布的10月营收数据显示,销售额同比增长59.7%,环比增长14.7%。两个增速指向不同的信息,同比说明与一年前相比的景气位置,环比说明与上一个月相比的短期动能,两者同时为正且幅度接近,构成了一份方向一致的数据。对半导体产业链而言,这份数据的意义不只在于台积电自身,更在于它对上游设备、下游封测与终端需求的传导提示。
一、营收增速的两个维度
同比59.7%的增速说明当前的营收水平较一年前高出近六成,这一幅度通常出现在行业景气度快速上行的阶段,需求端存在实质性的扩张,而非价格的被动调整。环比14.7%的增速说明10月的营收较9月继续抬升,短期的动能没有减弱。两个维度共同构成判断的基础,同比回答的是位置问题,即当前处在周期中的哪一段;环比回答的是方向问题,即这一位置还在向上移动还是已经停滞。当同比高增而环比转负时,往往意味着景气见顶的迹象;当同比与环比同时为正时,说明上行仍在延续,两者的组合比单纯看其中一个数字更有意义。
二、环比回升的动能来源
环比14.7%的回升,动能的来源可以从需求结构与产能利用率两个方向理解。需求结构方面,先进制程的占比提升会带动单位面积产值上升,同样的产能产出更高的营收,这一效应在制程迭代阶段尤为明显;高性能计算相关的订单集中出货,也会在单月形成营收的阶段性抬升。产能利用率方面,晶圆厂的稼动率提升意味着设备的产出被更充分地利用,营收随产量同步增加,稼动率的下滑则相反,即便单价不变,营收也会因产量下降而减少。两个方向的共同点在于它们都指向实际产出的增加,而非统计口径的变化,这使得环比数据的含金量相对较高。
三、同比高增的基数与结构
同比59.7%的高增需要结合基数与结构一并看待。基数方面,一年前的营收水平决定了增速的分母,若基数处于周期的低位,即便营收的绝对增量有限,增速也会显得可观;若基数本身处在高位,同样的增速则意味着更大的绝对增量。结构方面,同比的高增往往由少数业务线驱动,先进制程与高性能计算相关的收入贡献较大,成熟制程的贡献相对平稳,结构的集中度决定了增长的稳定性,过度依赖单一业务线的增长在需求波动时更容易出现回落。同比数据的解读因此不能停留在增速的数字上,基数的高低与结构的集中度是两个必须同时考虑的因素。
四、数据之后的市场关注点
这份数据公布之后,市场的关注点会向几个方向延伸。第一个方向是产业链的联动,晶圆代工是半导体链的核心环节,其营收的强弱会向设备、材料与封测传导,相关环节的订单与产能安排通常会跟随调整,观察这些环节的数据是否同步改善,可以验证景气的广度。第二个方向是价格与库存,营收增长若伴随库存的同步上升,说明需求来自渠道补库而非终端消费,持续性存疑;若营收增长而库存维持低位,说明需求更具真实基础。第三个方向是资本开支的节奏,营收的强劲通常会影响厂商对下一阶段的产能规划,资本开支的调整又会反过来影响设备端的订单。第四个方向是市场预期的消化程度,数据的强弱需要在预期框架内评估,超出预期与符合预期对应的价格反应截然不同。